Уран все дороже
Тенденции и перспективы мирового уранового рынка
В середине сентября была опубликована «Красная книга — 2026» — очередной выпуск издания Uranium: Resources, Production and Demand. Одна из ключевых тенденций, отмеченных в «Красной книге», — инвестиции в геологоразведку и развитие рудников растут. Другая — постепенное увеличение себестоимости добычи урана. Для того, чтобы рудники своевременно обеспечивали растущий спрос мирового парка АЭС, необходимо, чтобы цены на уран выросли.
В свежем выпуске «Красной книги» (издании Агентства по ядерной энергии (NEA) ОЭСР и МАГАТЭ) анализируются данные с 1 января 2023 года по 1 января 2025 года. Также в издание вошли значимые события 2025 и 2026 годов.
Больше инвестиций в разведку
Как отмечается в издании, в 2023–2024 годах сохранилась начавшаяся в 2021 году тенденция к росту расходов на геологоразведку и строительство рудников. Причинами названы повышение цен на уран и интереса к атомной энергетике. «Эти факторы оживили, а в некоторых случаях ускорили геологоразведочную деятельность», — отмечается в отчете. За четыре года инвестиции выросли почти вдвое: с $490 млн в 2021 году до $810 млн в 2023-м и $965 млн в 2024-м. Однако, если сравнивать эту цифру с историческими данными, говорить о полноценном восстановлении инвестиций преждевременно. Так, в 2011 и 2012 годах они составили $1,95 млрд и почти $1,92 млрд, а в постфукусимском 2014-м — $2,1 млрд.
Девятизначные суммы в геологоразведку и строительство рудников инвестируют только две страны — Канада ($312,36 млн и $370,61 млн в 2023 и 2024 годах соответственно) и Китай ($223 млн и $232 млн в 2023 и 2024 годах соответственно). На эти две страны приходится примерно две трети от мирового объема инвестиций. На третьем месте по итогам 2024 года оказались США, которые более чем удвоили инвестиции за оцениваемый период ($53,3 млн и $69,2 млн в 2023 и 2024 годах соответственно против $26,2 млн в 2022 году). На четвертом — Узбекистан. В этой стране вложения в урановую геологоразведку и строительство рудников увеличились с $20,37 млн в 2022 году до $35,89 в 2023-м и до $56,46 в 2024-м. На пятом — Индия. Но там инвестиции, напротив, падали: с $66,81 млн в 2022 году до $60,32 в 2023-м и $53,16 в 2024-м. Инвестиции России в урановую геологоразведку по сравнению с 2022 годом ($10,96 млн) практически удвоились в 2023 году ($20,23 млн) и более чем утроились в 2024-м ($34,77 млн).
Предварительные данные за 2025 год показывают небольшое снижение инвестиций, однако, как предполагают авторы отчета, это может быть связано с тем, что Казахстан, США, Монголия, Нигер, Турция, Саудовская Аравия, Мавритания и Замбия не предоставили данные на этот период. Поскольку на них пришлось порядка 13% ($120 млн) от общего объема инвестиций в геологоразведку в 2024 году, авторы «Красной книги» ожидают, что итоговый результат все же покажет рост примерно до $1 млрд — $1,1 млрд.
В 2026 году интерес к атомной энергетике сохраняется, а цены на уран продолжают подрастать, поэтому можно предположить, что и по итогам 2026 года инвестиции в урановую геологоразведку увеличатся.
Больше ресурсов, выше себестоимость
В «Красной книге» урановые ресурсы оцениваются по двум категориям, в зависимости от степени разведанности: разумно оцененные (reasonably assured, RAR) и предполагаемые (inferred). Они приводятся как ресурсы в недрах и извлекаемые (recoverable) с учетом потерь при добыче и переработке. Ресурсы также категоризируются по предполагаемой себестоимости добычи. Категорий себестоимости четыре, каждая следующая категория включает предыдущую, как в матрешке.
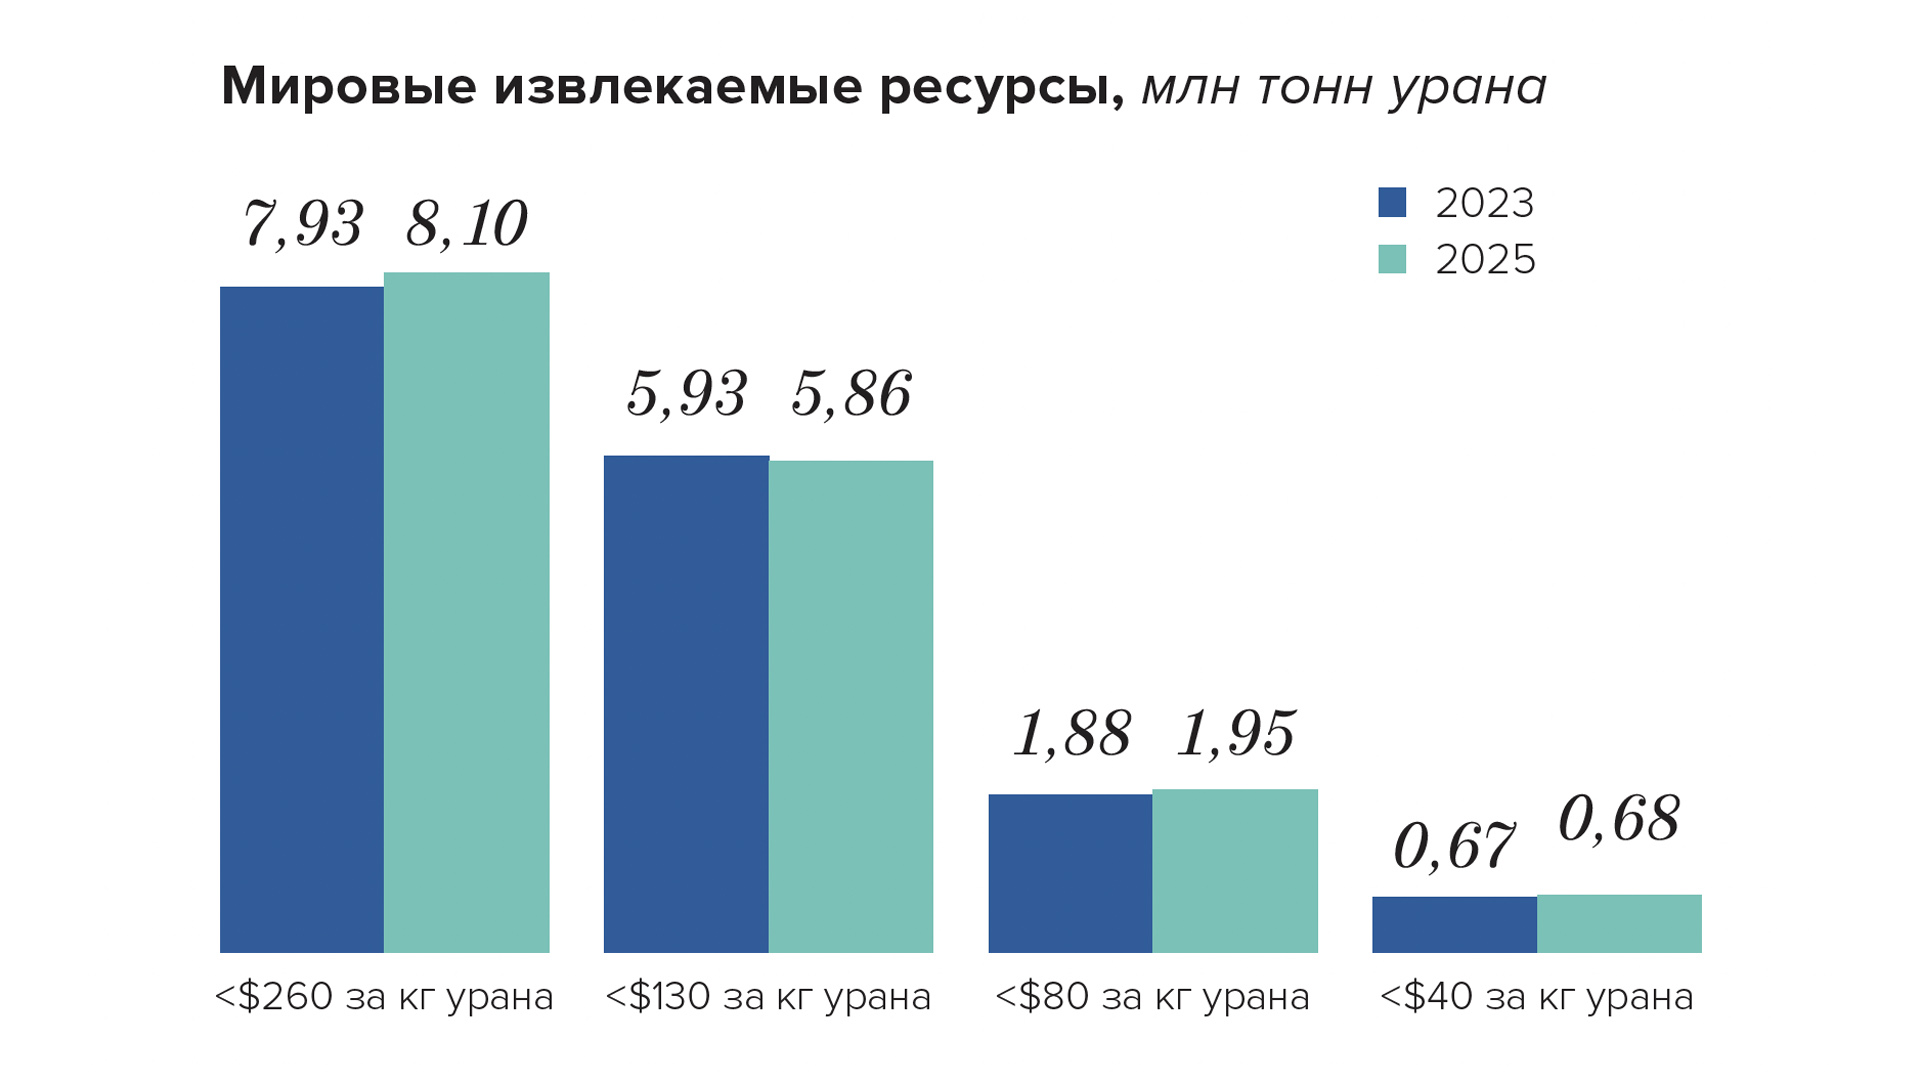
За два года выявленные ресурсы с себестоимостью добычи до $260 за кг урана (или $100 за фунт U3O8) выросли на 2,1%. Эта категория с наивысшей себестоимостью, она включает в себя все предыдущие. Ресурсы в категории до $130 за кг урана ($50 за фунт U3O8) снизились за два года на 1%. В категории до $80 за кг урана ($30,77 за фунт U3O8) они выросли на 3,5%, а в категории ниже $40 за кг урана ($15,38 за фунт U3O8) — на 2,1%.
«Тренд на переоценку ресурсов в категории с более высокой себестоимостью, обозначенный в предыдущем издании, продолжился. По данным на 1 января 2025 года, только четыре страны сообщили о наличии ресурсов в категории ниже $40 за кг урана, и 75% от их общего объема относятся к Казахстану», — отмечается в «Красной книге».
Четыре страны — это Бразилия, Китай, Казахстан и Испания. Данные минимум двух стран, Бразилии и Испании, вызывают сомнения. Так, в Испании ресурсы в размере 9,8 тыс. тонн были учтены в «Красной книге — 2018» по итогам геологоразведочных работ, в следующем выпуске они были переоценены до 8,1 тыс. тонн и с тех пор не менялись. Очевидно, что прошедшие шесть лет, включившие пандемию, постпандемийное лихорадочное восстановление экономики, политическую турбулентность, нарушения поставок и топливные кризисы, не могли не сказаться на себестоимости. Однако в Испании уран не добывают, это невозможно, так как испанские регуляторы ввели запрет на добычу урана, поэтому реальные цифры (к тому же очень небольшие), по-видимому, никому не хочется ни уточнять, ни согласовывать.
В Бразилии минимум 10 лет назад учитывалось 138,1 тыс. тонн RAR в категории до $40 за кг урана. Однако масштабная проверка документации и переоценка при подготовке «Красной книги — 2024» привели к сокращению ресурсов во всех категориях себестоимости. В частности, в категории до $40 за кг урана RAR в Бразилии снизились до 53 тыс. тонн. Однако и эти данные, вероятно, потребуется пересмотреть. По данным свежего издания «Красной книги», в период 2020–2024 годов в стране не были выявлены новые ресурсы. Сама Бразилия RAR в категории до $40 за кг, несмотря на их экономическую привлекательность, не добывает. На единственном в стране действующем руднике Caetite — Lagoa Real себестоимость производства урана, по данным «Красной книги», составляет более $130 за кг урана. Да и производство на Caetite – Lagoa Real сложно назвать налаженным. Так, между 2021 и 2024 годом, как отмечается в «Красной книге — 2026», объем добычи находился в диапазоне от 29 до 91 тонны в год, предварительная оценка на 2025 год — 64 тонны. Это ниже уровня округления в «Красной книге» (около 100 тонн).
Возможно, ресурсы в категории ниже $40 за кг урана ($15,38 за фунт U3O8) на практике закончились. Поясним: наверняка есть участки, себестоимость отработки которых укладывается в этот параметр. Однако одновременно приходится отрабатывать и участки с более высокой себестоимостью. И главное — увеличивается себестоимость не только добычи, но и переработки. Ключевая причина — рост цен на серную кислоту, важнейший реагент для извлечения урана из руды и продуктивных растворов скважинного подземного выщелачивания. В России, по данным аналитической компании BusinesStat, цены на нее в 2025 году выросли на 82% по сравнению с 2024-м. В Китае за тот же период цены выросли на 113%. По данным аналитического портала Logistics Viewpoints, в первом квартале 2026 года мировые цены на серную кислоту выросли на 20–30% по сравнению с концом 2025 года. С учетом продолжающихся атак на нефтеперерабатывающие предприятия Ближнего Востока и России (они производят серу — сырье для производства серной кислоты) можно предположить, что проблемы с объемами производства и поставками на сернокислотном рынке продолжатся, а значит, цены как минимум не упадут, а с большей вероятностью продолжат расти.
По данным отчетности за первое полугодие 2026 года, себестоимость выпуска урана у Cameco составила 25,83 канадского доллара за фунт (около $18 за фунт), а общие производственные затраты — 36,84 канадского доллара за фунт ($25,8 за фунт). У «Казатомпрома» за тот же период себестоимость составила $24,48 за фунт, а совокупные денежные затраты — $38,45. Конечно, это лишь два примера. Однако это примеры крупнейших уранодобывающих компаний в мире, и они показывают, что даже средняя себестоимость превышает $40 за кг ($15,38 за фунт). У небольших компаний себестоимость еще выше. Так, производственные затраты австралийской Paladin Energy на расконсервированном руднике Langer Heinrich в Намибии в «июньском» квартале 2026 года, по данным отчета, составили $51,6 за фунт.
Себестоимость растет. Так, по данным отчетности за первое полугодие 2026 года, затраты на выпуск фунта урана в «Казатомпроме» выросли по сравнению с аналогичным периодом 2025 года на 37% с $17,86, а совокупные денежные затраты — на 25% с $30,81. У Cameco в эти же периоды рост себестоимости выпуска составил 7% с 24,05 канадского доллара ($16,8). Общие производственные затраты — на 5% с 34,95 канадского доллара ($24,47). Важно, что во втором квартале 2026 года рост обоих показателей по сравнению с аналогичным периодом 2025 года ускорился до 16% и 9% соответственно.
Эти факты и тенденции свидетельствуют об удорожании производства урана даже на самых низкозатратных предприятиях. Не исключено, что переоценка ресурсов с учетом инфляции в уранодобывающих странах приведет к необходимости пересмотра категорий учета ресурсов в «Красной книге» — например, отказу от категории ниже $40 за кг урана и введению новой категории с более высоким уровнем затрат.
Уран в достаточном количестве
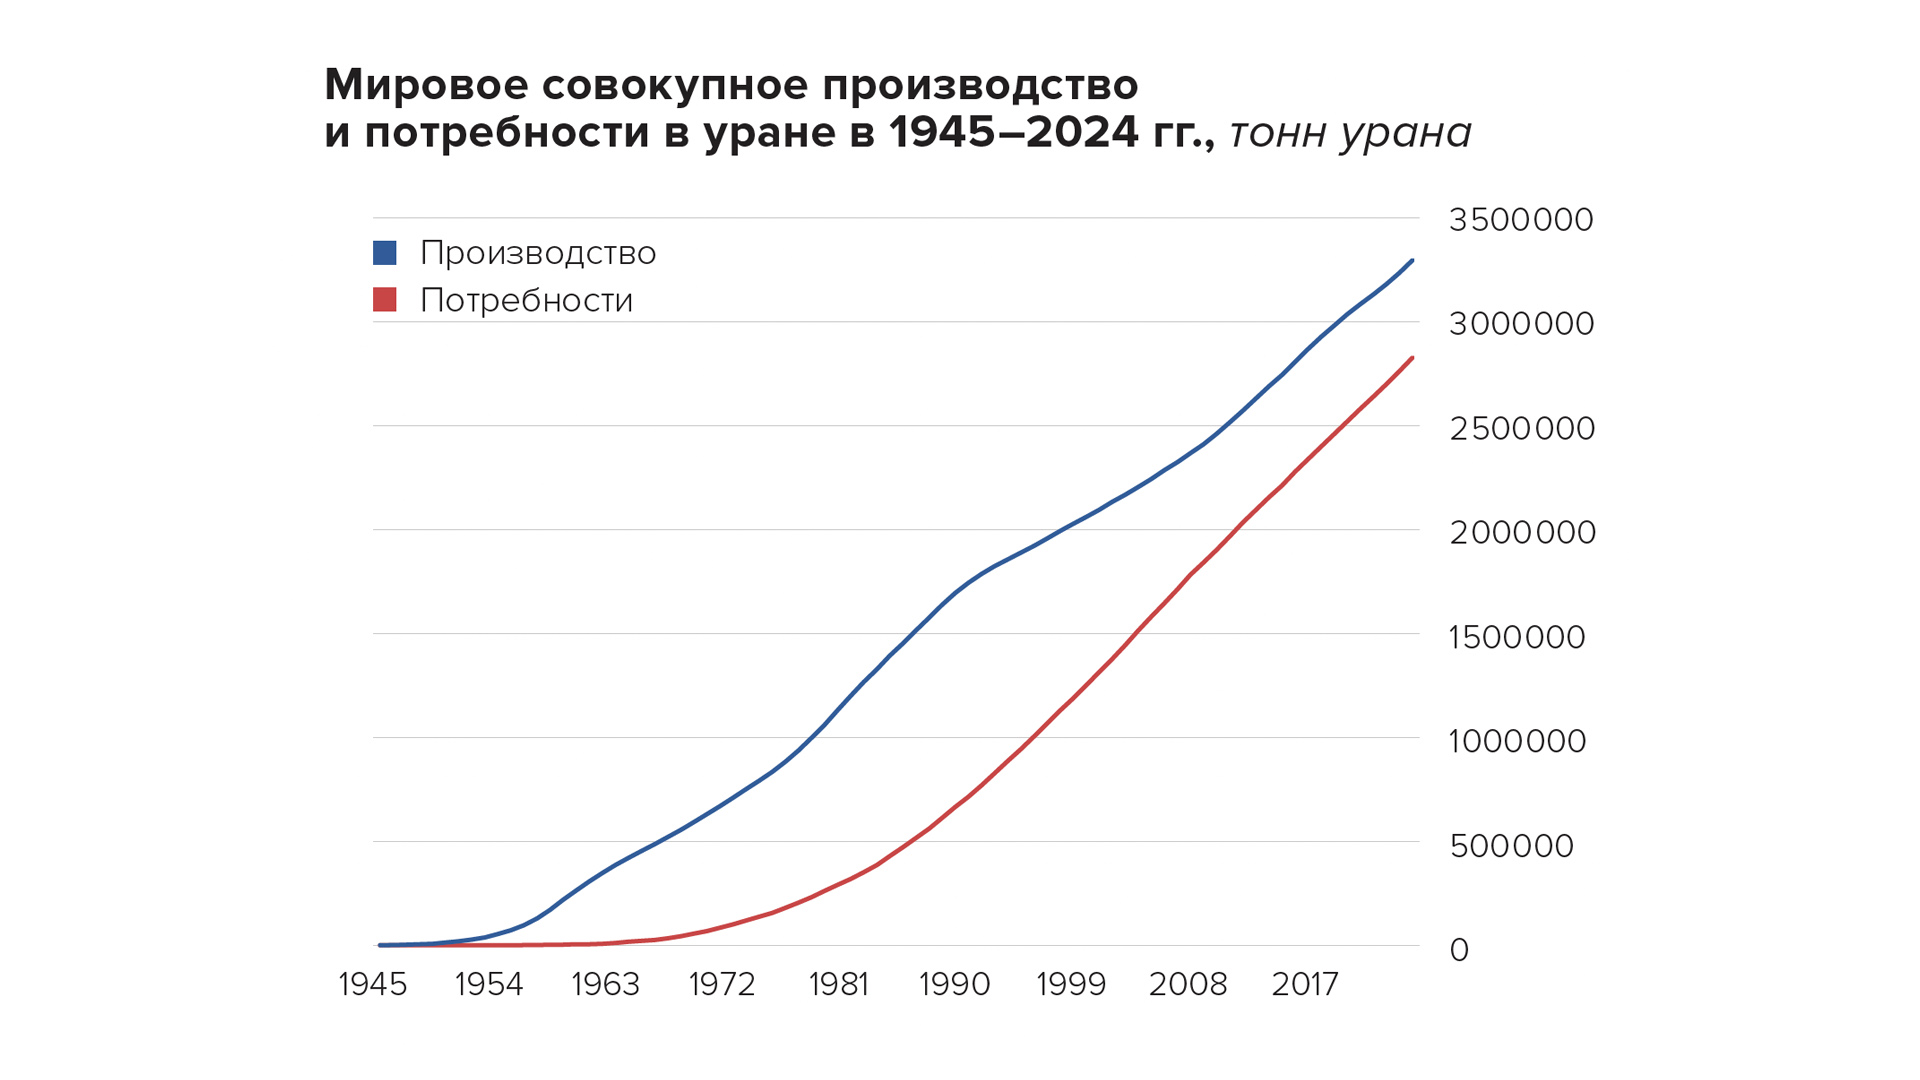
В 2023 и 2024 годах уран производили 18 стран. Хотя уровень производства из рудников по-прежнему отстает от объемов потребления, выпуск в последние три года растет (см. «Мировое производство урана»), а разница между показателями спроса и предложения сокращается. Так, если в 2022 году доля первичного урана в общем объеме потребления составляла порядка 85%, то в 2024 году — 96%. Крупнейшим производителем остается Казахстан, на долю которого пришлось 38% от мирового объема производства урана. На долю шести крупнейших производителей (кроме Казахстана, это Канада, Намибия, Узбекистан, Австралия и Россия) приходится 93% мирового производства урана.
Несмотря на то, что с начала 1990-х первичное производство урана ниже уровня спроса, рынок дефицита не ощущает, разница компенсируется из различных вторичных источников. Так, объем урана в запасах приближенно оценивается в 468 840 тонн. Из них объем «гражданских» запасов (у энергокомпаний, трейдеров и производителей) в США, по данным Управления по энергетической информации Минэнерго США, в 2025 году составил 64,4 тыс. тонн урана. В Евросоюзе запасы урана, по данным на конец 2024 года, составили почти 40 тыс. тонн. Европейским атомным энергоблокам этого хватит более чем на три года работы. Также среди вторичных источников урана — банки низкообогащенного топлива в России и Казахстане, обедненный уран вкупе с плутонием из облученного топлива, из которых производят МОКС-топливо для тепловых и быстрых реакторов (его используют 24 реактора, или 5% мирового парка атомных энергоблоков, в России, Франции и Нидерландах), невыгоревший обогащенный уран из облученного топлива, а также обедненный уран, который можно дообогатить. По прогнозам World Nuclear Association, до 2040 года доля вторичных источников в общем объеме поставок урана будет составлять около 4% (5–6 тыс. тонн урана в год). «Ожидается, что объемы поставок урана из вторичных источников будут снижаться по мере истощения запасов, удовлетворение потребностей реакторов все в большей степени будет зависеть от первичной добычи», — говорится в отчете.
На фоне постпандемийного восстановления мировой экономики во второй половине 2021 года и череды военных, политических и торговых конфликтов, начавшихся в 2022 году, цены на уран выросли, а позиции атомной энергетики укрепились. После улучшения рыночной ситуации некоторые рудники, ранее законсервированные, вернулись в эксплуатацию. Так, после четырех лет простоя в ноябре 2022 года в Канаде был перезапущен McArthur River. В Намибии на руднике Langer Heinrich, на котором производство было остановлено в 2018 году, первые после перезапуска бочки с концентратом были упакованы в марте 2024 года. Производство было перезапущено и на руднике Honeymoon в Австралии. Во второй половине 2025 года возобновилось производство на руднике Kayelekera в Малави. Возобновляют производство и на нескольких предприятиях в США.
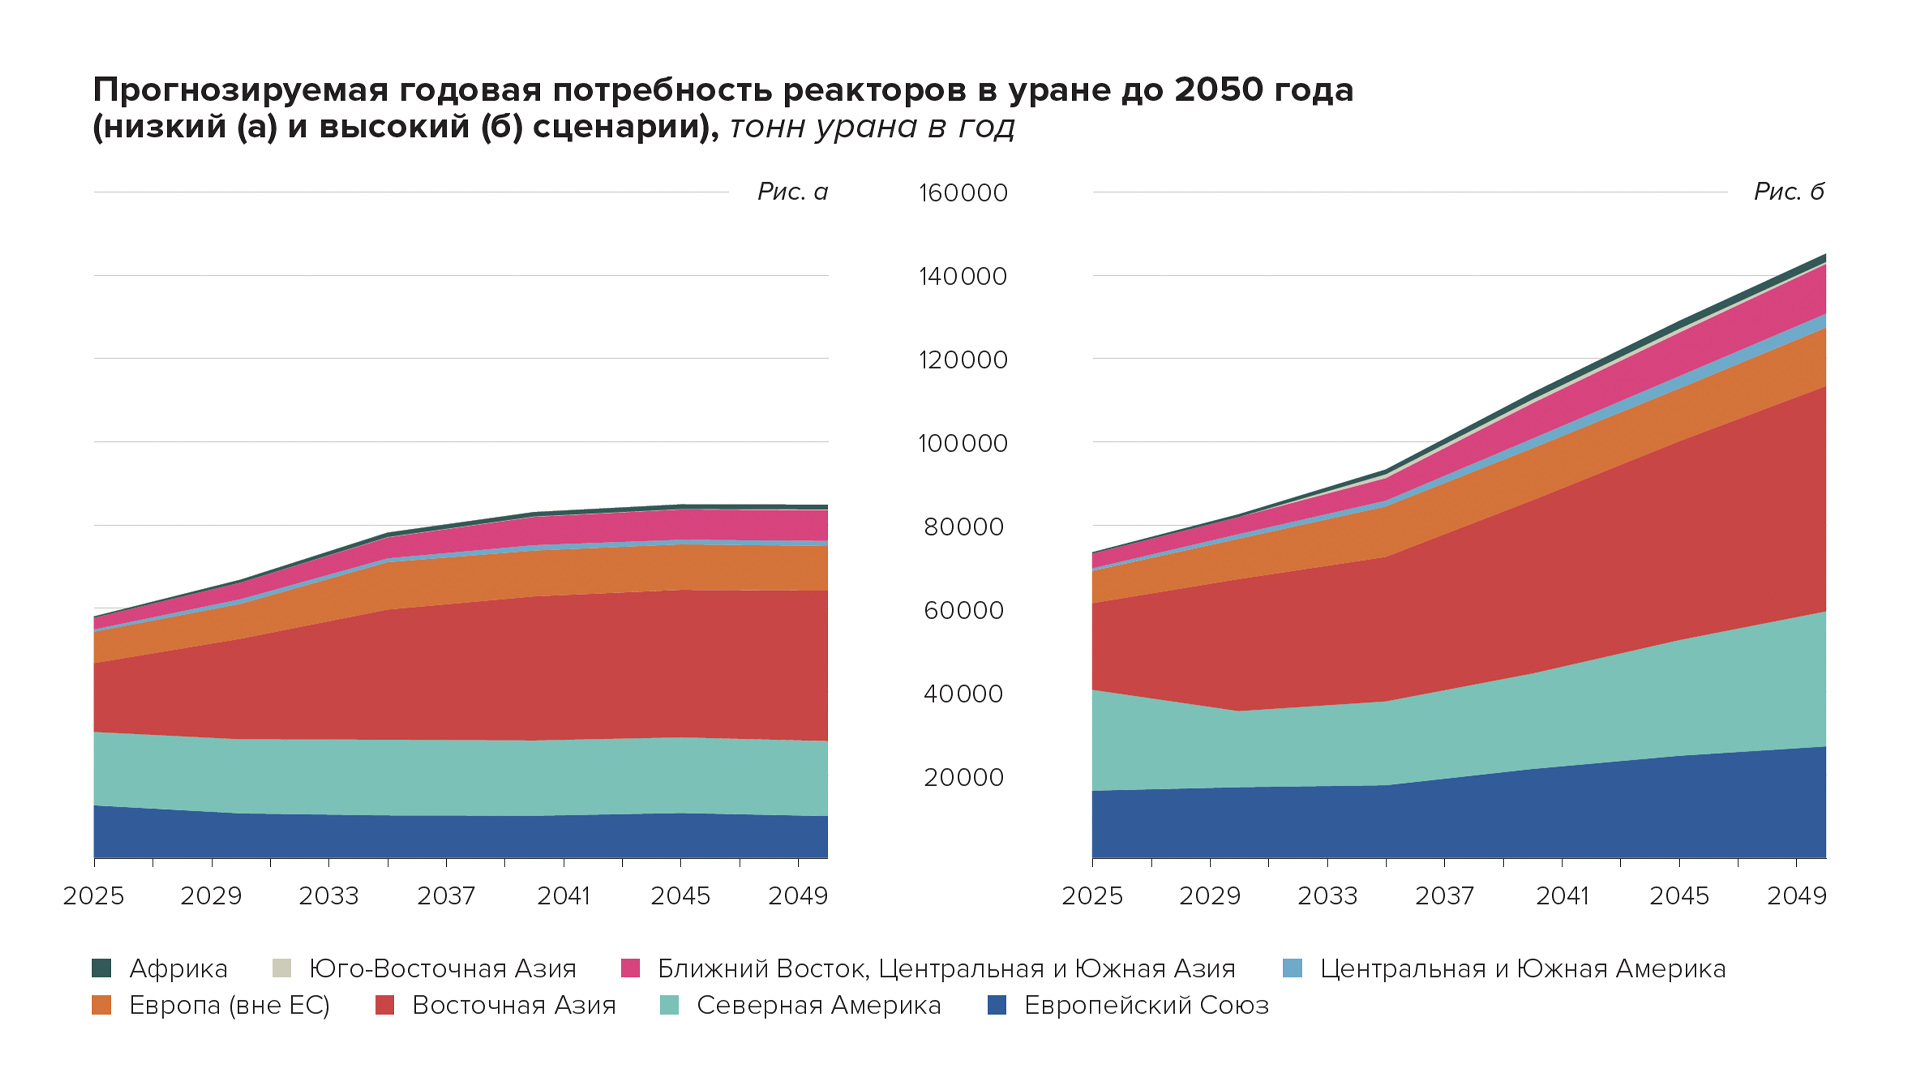
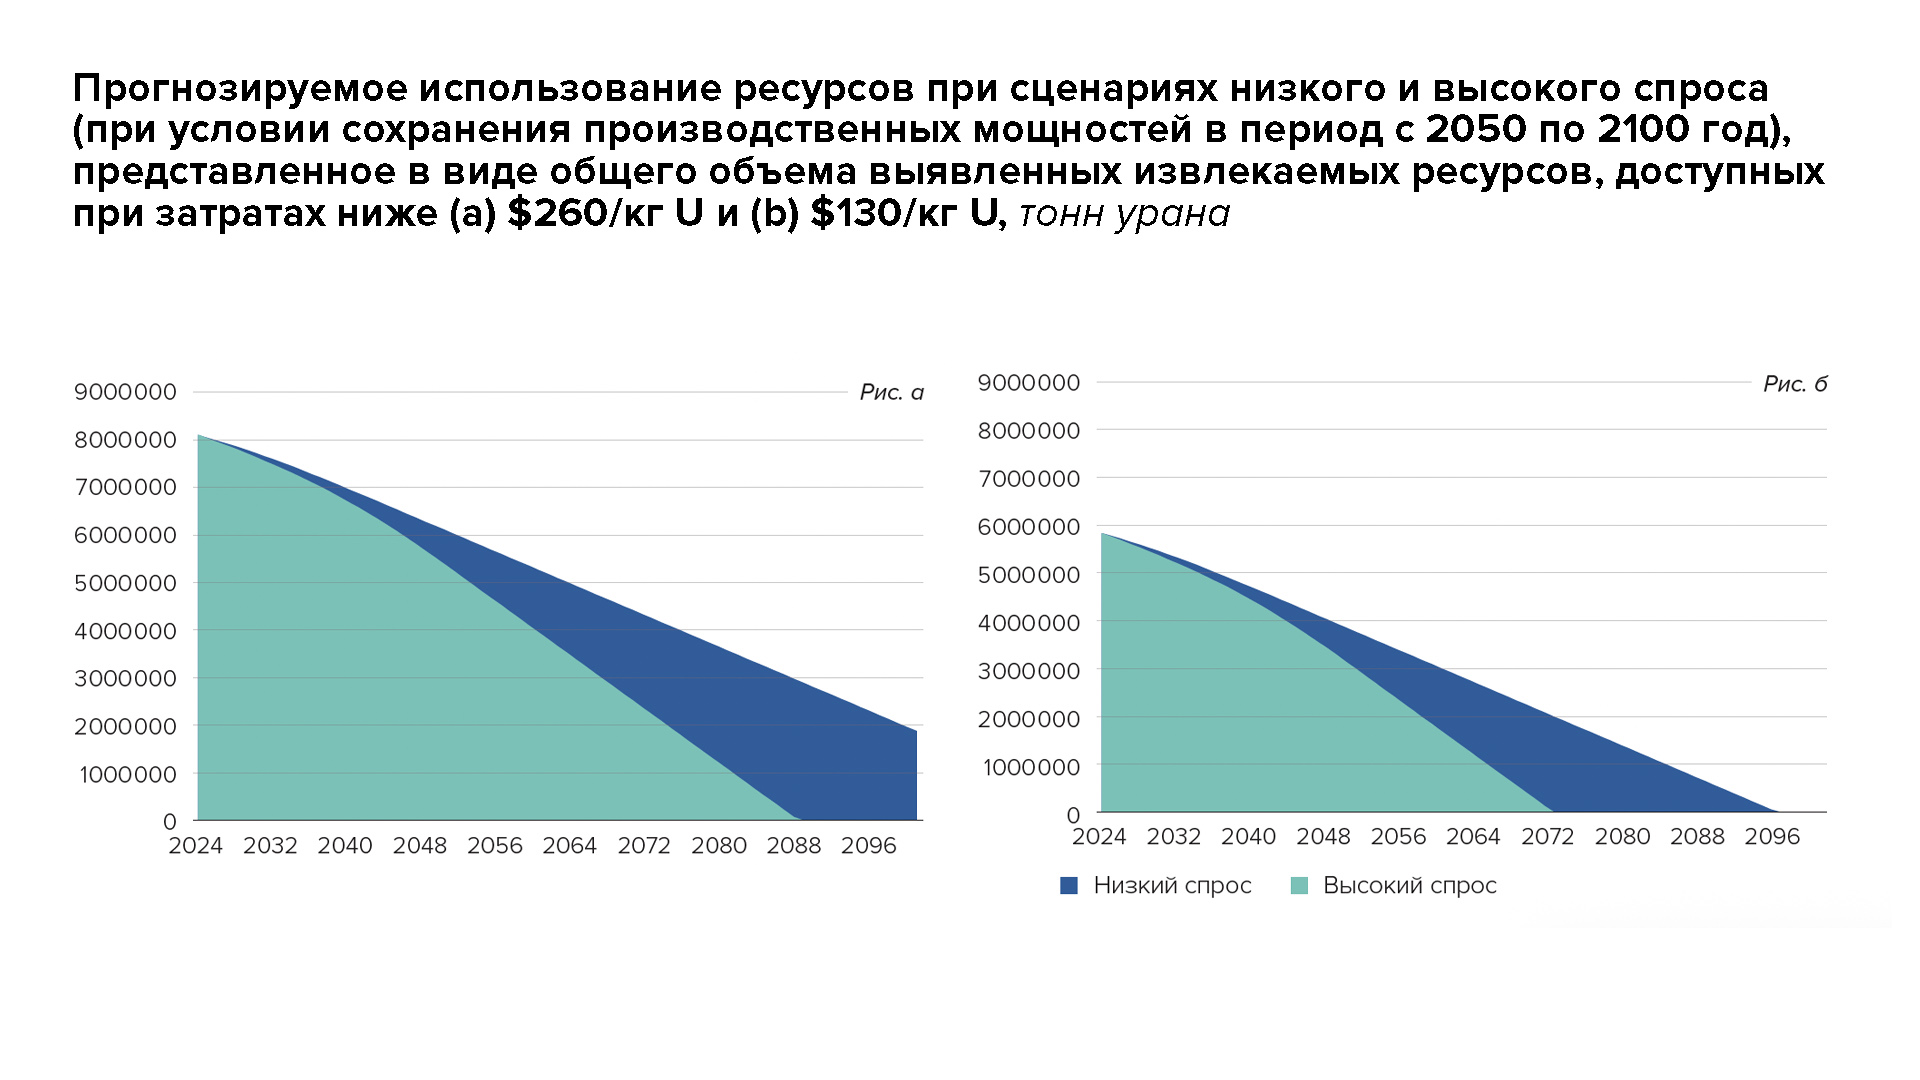
По данным «Красной книги», выявленные извлекаемые ресурсы урана обеспечат потребности атомных энергоблоков до 2050 года как при высоком, так и при низком сценариях развития атомной генерации. Высокий сценарий, предложенный авторами «Красной книги», предполагает, что совокупная мощность атомных энергоблоков к 2050 году достигнет 916 ГВт. Низкий — 565 ГВт. В настоящее время она составляет 398 ГВт. Реализация сценария высокого спроса потребует производства около 2,7 млн тонн природного урана к 2050 году. Это примерно 80% от общего объема урана, добытого во всем мире с момента рождения атомной энергетики. По оценкам экспертов «Красной книги», если после 2050 года совокупная мощность атомных энергоблоков не изменится до конца XXI века (что согласуется с ожидаемым сроком службы новых реакторов), при высоком сценарии выявленные ресурсы с себестоимостью до $130 за кг урана будут исчерпаны к 2072 году, при низком — в 2096-м. Ресурсы с себестоимостью до $260 за кг урана при высоком сценарии закончатся в 2088 году, при низком их объем упадет более чем вчетверо от нынешнего (менее 2 млн тонн урана).
Эти оценки предполагают, что добыт, переработан и отправлен покупателям будет каждый килограмм выявленных ресурсов урана. Однако история свидетельствует о том, что значительная часть выявленных ресурсов так и не была добыта, а добыча разведанных запасов в среднем требовала на одно-два десятилетия больше времени, чем планировалось, говорят авторы «Красной книги». Поэтому урана надо больше.
Больше инвестиций
«Расширение или даже поддержание мощностей после 2050 года потребует привлечения объемов урана, сопоставимых с большей частью всей известной на сегодняшний день ресурсной базы. Это подчеркивает настоятельную необходимость дальнейших геологоразведочных работ, освоения ресурсов и пересмотра концепции открытого топливного цикла как стандартного подхода для растущего мирового парка ядерных реакторов», — уверены авторы «Красной книги».
Однако для того, чтобы на геологоразведку, строительство рудников и их запуск были деньги, нужна воодушевляющая инвесторов обстановка. «Урановые ресурсы будут вовлечены в отработку, когда рыночная конъюнктура обеспечит уверенность в том, что проект принесет прибыль инвесторам и операторам. И напротив: неблагоприятные рыночные условия не только сдержат рост предложения, но и замедлят инвестиции в геологоразведку, что в долгосрочной перспективе может сказаться на выявлении дополнительных ресурсов», — говорится в «Красной книге».
Это значит, что цены на уран должны быть выше, чем сейчас. Как минимум, они должны быть выше себестоимости ресурсов, то есть до $130 за кг к середине XXI века и до $260 за кг к его концу. Можно даже грубо прикинуть насколько, сравнив себестоимость и цены у крупнейших производителей, сложившиеся по итогам первого полугодия 2026 года. Так, у «Казатомпрома» они различаются почти на 77%. У Cameco разница почти в 2,63 раза. Задав диапазон в 1,5–3 раза, получаем диапазон цен в $195–390 за кг урана ($75–150 за фунт U3O8) для ресурсов с себестоимостью до $130 за кг и $390–780 за кг урана ($150–300 за фунт U3O8) для ресурсов с себестоимостью до $260 за кг.