«Озеленение» по правилам
Регуляторные стимулы Банка России: механизм сниженных риск-весов для приоритетных проектов
Банковское финансирование устойчивого развития в России перешло на новый этап: банки получают возможность экономить капитал, а компании — привлекать средства по ставкам ниже рыночных. Представляем подробный анализ тенденций и происходящих на рынке изменений.
Елена Пастухова
Руководитель проектов ESG-направления Strategy Partners
Ольга Комарова
Эксперт ESG-направления Strategy Partners
От таксономии к стимулам: как менялось регулирование
Формирование национальной системы устойчивого развития в России прошло несколько последовательных этапов. Если в 2021 году была принята зеленая таксономия, задавшая критерии экологически ориентированных проектов, то к 2025 году регуляторная конструкция обрела завершенный вид — появились конкретные финансовые стимулы для банков и заемщиков.
21 сентября 2021 года вышло Постановление Правительства РФ № 1587 «Об утверждении критериев проектов устойчивого (в том числе зеленого) развития в Российской Федерации и требований к системе верификации инструментов финансирования устойчивого развития в Российской Федерации» (ПП № 1587), утвердившее критерии проектов устойчивого развития и требования к системе верификации инструментов финансирования. Документ выделил зеленые и переходные проекты, создал основу для их идентификации.
Таксономии созданы для целевого финансирования проектов в области экологии, защиты окружающей среды и социально значимых инициатив. Зеленая таксономия (2021 г.) определяет критерии зеленых и переходных проектов. Социальная таксономия (2023 г.) задает рамки для проектов, направленных на решение конкретных общественных проблем и улучшение качества жизни людей.
Справка
26 мая 2025 года Банк России принял инструкцию № 220-И «Об обязательных нормативах и надбавках к нормативам достаточности собственных средств (капитала) банков с универсальной лицензией и об осуществлении Банком России надзора за их соблюдением» (инструкция № 220-И), установившую механизм снижения риск-весов по инструментам финансирования приоритетных проектов. Именно этот документ перевел тему устойчивого развития из категории корпоративной социальной ответственности в плоскость конкретных финансовых преимуществ.
14 октября 2025 года периметр программы рискориентированного стимулирующего регулирования был расширен: в дополнение к проектам структурной адаптации экономики и технологического суверенитета в него вошли приоритетные проекты устойчивого развития.
Приоритетные проекты: 10 направлений поддержки
На текущий момент в Постановлении Правительства № 1587 среди приоритетных проектов выделяется 7 направлений зеленых и 3 направления переходных инициатив.
Зеленые проекты — это инициативы, изначально направленные на защиту окружающей среды, снижение выбросов и переход на возобновляемые источники энергии. К приоритетным зеленым направлениям относятся:
● обращение с отходами производства и потребления;
● энергетика, в том числе атомные электростанции;
● строительство;
● промышленность;
● транспорт и промышленная техника;
● водоснабжение и водоотведение;
● природные ландшафты, реки, водоемы и биоразнообразие.
Переходные проекты служат для «озеленения» традиционных, экологически вредных отраслей промышленности. К приоритетным переходным направлениям относятся:
● обращение с отходами:
— улавливание, утилизация или хранение парниковых газов;
— создание и модернизация инфраструктуры для производства, хранения и транспортировки водорода;
● энергетика:
— строительство новых, модернизация или замещение действующих плотинных гидроэлектростанций;
— улавливание, транспортировка, утилизация или хранение парниковых газов;
● промышленность:
— улавливание, транспортировка, утилизация или хранение парниковых газов.
Для атомной отрасли особо значимо, что энергетика, включая АЭС, входит в перечень приоритетных зеленых направлений. Это открывает дополнительные возможности для проектов, связанных со строительством и модернизацией атомных мощностей, а также для смежных инфраструктурных инициатив.
Как работает механизм сниженных риск-весов
Ключевая идея инструкции № 220-И — позволить банкам экономить капитал при финансировании приоритетных проектов устойчивого развития. Экономия капитала банков, в свою очередь, создает пространство для предоставления компаниям финансирования по ставке ниже рыночной.
Механизм поддержки охватывает кредиты и облигации. По оценке ЦБ РФ, при общем объеме кредитов, соответствующих требованиям, в 500 млрд рублей экономия капитала банков составит около 11 млрд рублей. В зависимости от кредитного качества проекта снижение риск-веса составит от 10 до 50%. Первые кейсы использования инструмента уже появились в 2025 году — выпуски получили право на применение пониженного коэффициента риска 32,5%.
Двойной фильтр: как пройти квалификацию на льготу
Путь к сниженным риск-весам и более дешевому финансированию лежит через строгий двойной фильтр. Сделка должна одновременно удовлетворять финансовым критериям Банка России и содержательным экологическим требованиям правительства. Несоответствие хотя бы одному из контуров автоматически закрывает доступ к стимулам.
Финансовый контур: надежность и прозрачность. ЦБ РФ поддерживает только те сделки, которые не несут скрытых макроэкономических рисков. Базовое требование — номинирование строго в рублях, без привязки к валютным курсам или ценам на драгметаллы. Важна и точка отсчета: под льготу попадают проекты, стартовавшие не ранее 30 сентября 2022 года (либо на эту дату реализованные менее чем на 15% от бюджета).
К заемщику регулятор предъявляет требования к надежности: статус налогового резидента РФ, ограничение доли заемных средств (не более 80% для проектного финансирования) и высокий кредитный рейтинг (от ruA- и выше либо инвестиционный уровень). Если размещаются облигации, в проспект эмиссии «зашиваются» жесткие ковенанты: целевое использование средств и ответственность эмитента за достижение заявленных экологических показателей.
Содержательный контур: защита от гринвошинга. Постановление № 1587 требует доказательств того, что проект приносит измеримую пользу окружающей среде и еще не завершен на момент оценки. При этом работает жесткий принцип «не навреди»: экологические улучшения не должны достигаться за счет ущерба другим показателям, например в социальной сфере.
От компании-инициатора потребуется зрелость управленческих практик. Банк не просто выдаст кредит, но и потребует наличия утвержденных политик в области устойчивого развития и прозрачного мониторинга привлеченных средств.
Ключевое условие. Ни одна сделка не получит статус приоритетной без заключения внешнего верификатора (из реестра ВЭБ.РФ). Именно независимый аудит становится для банка юридическим основанием применить льготные риск-веса и снизить нагрузку на собственный капитал.
Как выглядит процесс получения льготы
В центре конструкции по реализации льготы — согласованные действия банка и заемщика. Процесс состоит из четырех последовательных этапов.
1. Квалификация. Заемщик и банк проверяют проект на соответствие таксономии (ПП № 1587 с учетом изменений 2025 года).
2. Структурирование. Выбирается инструмент (кредит или облигации), закрепляется целевое использование средств; банк закладывает условия для учета актива как льготного.
3. Верификация. Заемщик (или банк) обращается к верификатору из реестра ВЭБ.РФ и передает заключение банку. Банк классифицирует актив и применяет пониженный риск-вес.
4. Мониторинг. На протяжении срока сделки заемщик раскрывает информацию о целевом использовании средств; банк контролирует сохранение льготы.
Верификация проводится в два шага: первичное заключение выдается до выпуска облигаций или предоставления кредита; подтверждающее — не позднее чем через 24 месяца после этого.
На текущий момент в реестре ВЭБ.РФ числится 13 верификаторов — рейтинговые агентства, аудиторские и специализированные организации.
Кто уже применял механизм на текущем рынке
Уже в 2025 году на рынке появились первые сделки, использующие механизм сниженных риск-весов. При этом льготные условия являются индивидуальными для каждого проекта и, как правило, не раскрываются в публичном поле.
Модернизация речного флота
● Два выпуска зеленых облигаций АФК «Система» общим объемом 6,5 млрд рублей были направлены на строительство 46 современных судов на электрической тяге и создание зарядно-причальной инфраструктуры (28 остановочных комплексов).
● Верификацию провело агентство «Эксперт РА», подтвердив соответствие принципам зеленых облигаций ICMA и российским критериям зеленого финансового инструмента.
● Заявленный зеленый эффект — ежегодное предотвращение выбросов парниковых газов на 72,9 тонны CO₂-эквивалента при эксплуатации одного электросудна по сравнению с аналогичными дизельными судами.
● Параметры выпусков:
— первый — 3,75 млрд рублей под 17,75% годовых на 2,5 года;
— второй — 2,75 млрд рублей под плавающую ставку (КС + 4,5%) на 2 года.
Выпуски получили право на применение пониженного коэффициента риска — 32,5% в соответствии с инструкцией Банка России № 220-И.
Первый приоритетный зеленый кредит
● Газпромбанк стал первым банком в России, верифицировавшим приоритетный зеленый кредит в условиях нового регулирования.
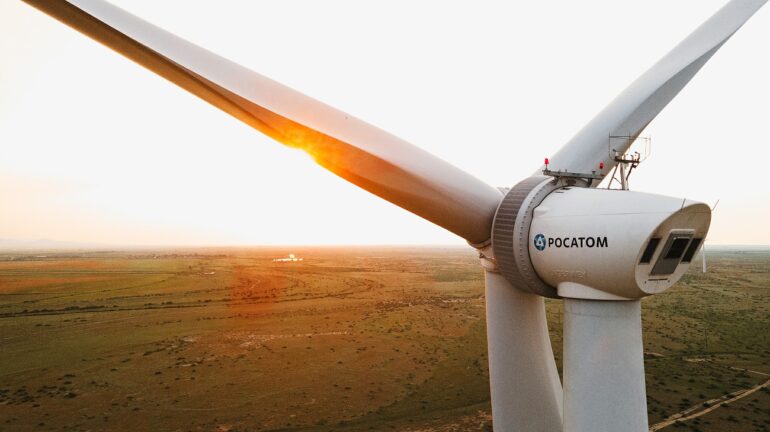
● Совокупный кредитный лимит составил 61,45 млрд рублей на строительство ветровых электростанций мощностью 450 МВт в трех регионах РФ.
● Верификацию провело АКРА (Аналитическое кредитное рейтинговое агентство), подтвердив соответствие международно признанным принципам зеленого кредитования и национальному стандарту.
● Потенциальный зеленый эффект — ежегодное сокращение выбросов парниковых газов на 367 013,4 тонны CO₂-эквивалента.
Дисконтные облигации для энергоэффективного строительства
● В 2026 году состоялся первый в России выпуск зеленых дисконтных облигаций «Легенды» с фиксированным доходом и купоном 1% годовых.
● Номинал выпуска — 10 млрд рублей, привлечено 6 млрд рублей (с учетом дисконта), срок — 3 года. Основной доход инвестора формируется не за счет купонных выплат, а благодаря дисконту: в дату погашения компания выкупает бумагу по полному номиналу. Заявленная доходность (YTM) превышает 20% годовых.
● Средства направлены на рефинансирование инвестиций в строительство энергоэффективных жилых комплексов с классом энергоэффективности А+.
Облигации устойчивого развития для транспорта
● Государственная транспортная лизинговая компания (ГТЛК) разместила выпуск четырехлетних облигаций устойчивого развития объемом 30 млрд рублей (первоначальный объем был увеличен с 15 млрд рублей).
● Выпуск включен в первый уровень котировального списка Московской биржи и удовлетворяет требованиям инструкции Банка России № 220-И по использованию пониженного коэффициента риска 32,5%.
● Средства направлены на передачу в лизинг 1674 автобусов на компримированном природном газе, 2 электропоездов 11-вагонной составности и 89 троллейбусов.
● АКРА присвоило максимальную оценку ESG — SDR1.
● Зеленый эффект — сокращение выбросов парниковых газов на 26 тыс. тонн CO₂-эквивалента в год.
● Социальный эффект — перевозка более 180 млн пассажиров в год современным и безопасным электротранспортом.
Какие есть сдерживающие факторы для масштабного использования
На основании анализа текущей конструкции механизма можно выделить следующие ограничения.
● Обязательная внешняя двухступенчатая верификация. Заключение верификатора из реестра ВЭБ.РФ — необходимое условие. Помимо первичного заключения (до выпуска/выдачи кредита), требуется подтверждающее заключение не позднее чем через 24 месяца. Это создает дополнительную административную и финансовую нагрузку на заемщика.
● Требования к кредитному качеству. Наличие высокого рейтинга, ограничение левериджа (≤ 80%), рублевое номинирование — все это сужает круг потенциальных заемщиков.
● Индивидуальность условий. Льготные параметры не стандартизированы, а формируются в диалоге с банком. Это удлиняет процесс структурирования и затрудняет тиражирование.
● Ограниченная публичная информация. Условия конкретных сделок, как правило, не раскрываются, что затрудняет формирование рыночных бенчмарков.
Какие дальнейшие изменения регулирования можно ожидать
Описанные ограничения во многом обусловлены тем, что механизм сниженных риск-весов находится на стадии активного становления, а рынок только накапливает первые кейсы.
В перспективе потенциально можно допустить следующие изменения.
● Уточнение таксономии. ПП № 1587 уже корректировалось в 2025 году; дальнейшие правки вероятны по мере накопления правоприменительной практики.
● Рост числа верификаторов. По мере масштабирования рынка можно ожидать увеличения реестра ВЭБ.РФ и, возможно, упрощения процедуры для типовых проектов.
● Интеграция с социальной таксономией (2023 г.). Не исключено распространение механизма сниженных риск-весов на социальные и адаптационные проекты.
● Стандартизация условий. По мере накопления кейсов, возможно, сформируется более прозрачная система дисконтов для заемщиков.
Релевантный международный опыт: есть ли такие механизмы за рубежом
Опыт стимулирующего регулирования для инструментов устойчивого развития, внедренного Банком России, не является уникальным в глобальной перспективе. В международной банковской практике оно известно как Green Supporting Factor (GSF) — «зеленый поддерживающий фактор». Вместе с тем это скорее редкая практика: количество стран, где применяются похожие механизмы, невелико.
Венгрия
По своей сути венгерская Программа льготного регулирования капитала для зеленых проектов (Green Preferential Capital Requirement Programme, GPCRP) является наиболее близкой к российской. Венгрия — первая страна, которая ввела зеленые льготные требования к капиталу, это произошло в 2020 году. Банки получают частичное снижение требований к капиталу за портфель зеленых кредитов (льгота применяется к надбавке поверх базовых требований — Pillar 2) в размере 5–7% от их объема, однако эффект ограничен верхним лимитом 1,5% от общего объема рисков кредитной организации (Total risk exposure amount, TREA).
Периметр инструментов, к которым применяется регулирование в Венгрии, шире: помимо корпоративных кредитов и облигаций, в программу включены также ипотечные кредиты. При этом сам спектр проектов, охватываемых регулированием, более разнообразен в России. В венгерской программе особое внимание уделяется проектам, связанным с энергосбережением и использованием возобновляемых источников энергии. Также среди направлений финансирования — электротранспорт, устойчивое сельское хозяйство и пищевая промышленность.
Результаты программы. По состоянию на конец 2023 года скидки по требованиям к капиталу были заявлены для банковских требований (экспозиций) на общую сумму $2,86 млрд. Самая большая доля — требования по корпоративным кредитам (77%), при этом внутри корпоративного портфеля 59% приходилось на солнечные электростанции.
В целом масштаб влияния программы оказался скромнее, чем планировалось: на конец 2023 года эффект снижения показателя TSCR (совокупного требования к достаточности капитала) за счет скидок по капиталу составлял от 0,07 до 0,31 п.п. для учреждений, участвующих в программе.
Индонезия
В более узком формате подобный механизм применяется в Индонезии. В 2020 году была создана Программа финансирования и стимулирования электромобильной экосистемы с целью ускоренного перехода на зеленый транспорт.
Ключевая мера — снижение риск-веса кредитов для банков:
● до 75% вместо 100% для кредитов на покупку электромобилей и развитие цепочки электротранспорта;
● до 50% для отдельных кредитов производителям;
● упрощенная оценка качества кредитов до 5 млрд рупий ($280 тыс.).
Программа охватывает следующие направления: покупку аккумуляторного электротранспорта, производство электромобилей, производство батарей, зарядную инфраструктуру, производство компонентов, upstream-цепочку (поставщики и производители батарей, зарядной инфраструктуры и компонентов для электромобилей) EV-индустрии.
Результаты программы. Объем финансирования электромобилей через микрофинансовые организации вырос почти в 1,5 раза за 2 года. По состоянию на апрель 2026 года объем EV-кредитов достиг 23,4 трлн рупий ($1,31 млрд). Показатели качества портфеля оставались стабильными: доля проблемных кредитов варьировалась в диапазоне 2,3–2,8% (невысокий уровень).
ЕС (отказ от GSF) К широкому применению механизма могло бы привести принятие соответствующего регулирования в ЕС. Такая инициатива активно лоббировалась в 2021–2023 годах. Однако европейские регуляторы не пошли по этому пути: по их мнению, искусственное занижение риск-весов без доказательств исторически более низкого уровня дефолтов по зеленым активам подрывает чувствительность к рискам. Регуляторы опасались, что снижение риск-весов уменьшит капитализацию банковского сектора без реального снижения фактических рисков, что может привести к системным кризисам. Поэтому ЕС делает упор не на льготы по капиталу, а на интеграцию ESG-рисков в стресс-тесты и обязательное раскрытие информации.
Таким образом, новому российскому регулированию еще предстоит доказать свою состоятельность на практике. Пройдя проверку временем и несколькими бизнес-циклами, оно сможет считаться полноценным инструментом пруденциального (направленного на снижение регуляторных требований к коммерческим банкам) стимулирования наравне с зарубежными аналогами.